Kredi ve Kredi Kartı Borç Yapılandırma (Refinansman) Başvurusu Nasıl Yapılır, Şartları Nelerdir?
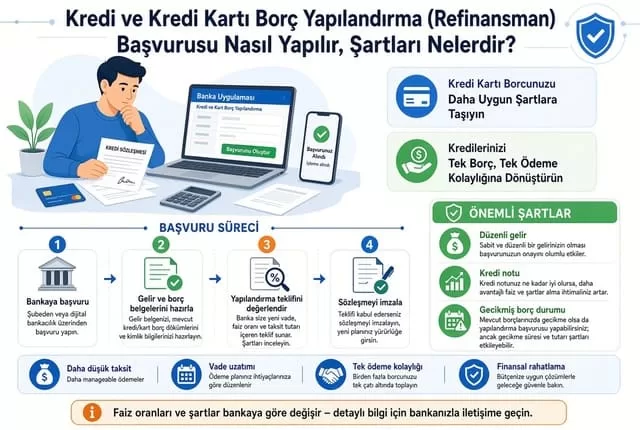
Günlük hayatın ekonomik akışı içerisinde bazen beklenmeyen harcamalar, gelir-gider dengesindeki dalgalanmalar veya bütçe planlamasındaki aksaklıklar bireysel kredi ve kredi kartı ödemelerinde zorluklar yaşanmasına neden olabilir. Borçların zamanında ödenememesi hem kredi notunun düşmesine hem de yasal takip süreçlerinin başlamasına yol açabilir. Bu noktada finansal rahatlama sağlayan en etkili çözümlerden biri borç yapılandırma (refinansman) işlemidir.
Peki, borç yapılandırma nedir, kimler başvurabilir ve başvuru süreci nasıl işler? Bu kapsamlı rehberimizde, borç yükünü hafifletmek isteyenler için tüm detayları ele aldık.
1. Borç Yapılandırma (Refinansman) Nedir?
Borç yapılandırma, hâlihazırda devam eden ihtiyaç kredisi, taşıt kredisi, konut kredisi veya kredi kartı borçlarının mevcut faiz oranları ve vade sayıları dikkate alınarak yeniden hesaplanması ve bütçeye uygun yeni bir ödeme planına bağlanması sürecidir.
Yapılandırma sayesinde aylık ödemeniz gereken yüksek taksit tutarları, vade uzatılarak daha düşük aylık ödemelere bölüştürülür. Bu sayede borcunuzu ödemekte zorlandığınız dönemde nefes alabilir, bütçenizi yeniden dengeleyebilirsiniz.
2. Borç Yapılandırma Başvuru Şartları Nelerdir?
Her bankanın iç kredi politikaları ve yasal düzenlemeler (Bankacılık Düzenleme ve Denetleme Kurumu - BDDK kuralları) çerçevesinde yapılandırma için bazı temel şartlar aranır:
-
Yasal Takibe Düşmemiş Olmak: Borç yapılandırması yapılabilmesi için ilgili kredi taksitinin veya kredi kartı borcunun yasal takibe (icra sürecine) henüz devredilmemiş olması gerekir. Genellikle borcun ödeme süresinin geciktiği ilk dönemlerde (örneğin gecikme süreci içerisinde) bankaya başvurmak en sağlıklı sonucu verir.
-
Gelir Beyanı ve Ödeme Gücü: Banka, size yeni bir ödeme planı sunmadan önce aylık düzenli bir gelirinizin olduğunu belgelemenizi isteyebilir. Amaç, yeni yapılandırılan taksitlerin ödenebilir seviyede olup olmadığını teyit etmektir.
-
Banka Onayı: Borç yapılandırma işlemi yasal bir zorunluluk değil, bankanın inisiyatifinde olan bir finansal kolaylıktır. Bu nedenle banka, kredi risk raporunuzu ve ödeme geçmişinizi inceleyerek yapılandırma teklifini onaylayıp onaylamayacağına karar verir.
3. Hangi Borç Türleri Yapılandırılabilir?
-
İhtiyaç Kredileri: Birden fazla bankada bulunan veya tek bir bankadaki yüksek faizli ihtiyaç kredileri tek çatı altında birleştirilebilir (borç transferi) veya mevcut vade uzatılarak yapılandırılabilir.
-
Kredi Kartı Borçları: Kredi kartı ekstre borçlarının asgari tutarını ödemekte zorlanan veya borcu sürekli devreden kullanıcılar, kart borçlarını taksitli bir yapılandırma kredisine dönüştürerek kartlarını rahatlatabilirler.
-
Konut ve Taşıt Kredileri: Piyasa faiz oranlarının düştüğü dönemlerde, yüksek faizle çekilen konut kredileri daha düşük oranlı kredilerle yeniden finanse edilerek (refinansman) ciddi faiz tasarrufu sağlanabilir.
4. Borç Yapılandırma Başvurusu Nasıl Yapılır?
Borcunuzu yapılandırmak istiyorsanız izlemeniz gereken adımlar oldukça basittir:
-
Borçlu Olduğunuz Bankayla İletişime Geçin: Borcunuzun bulunduğu bankanın müşteri hizmetlerini arayabilir veya doğrudan size en yakın şubeye gidebilirsiniz.
-
Yapılandırma Talebini İletin: Müşteri temsilcisine mevcut ödeme güçlüğünüzü belirterek "Kredi/Kredi Kartı Borç Yapılandırması (Yeniden Finansman) Talebinde" bulunmak istediğinizi söyleyin.
-
Yeni Ödeme Planını İnceleyin: Banka operasyon birimi gelir durumunuza göre size yeni bir vade ve faiz tablosu çıkaracaktır. Toplam geri ödeme tutarını ve aylık taksitleri dikkatlice inceleyerek onay verin.
5. Yapılandırma Yaparken Dikkat Edilmesi Gerekenler
-
Toplam Maliyet Artabilir: Vade uzatıldığı için aylık ödemeniz düşer; ancak vade uzamasından dolayı bankaya ödeyeceğiniz toplam faiz maliyeti başlangıçtakine göre artabilir. Bu nedenle aylık nakit akışınız ile toplam maliyeti iyi dengelenmelisiniz.
-
Kredi Notuna Etkisi: Borçların düzenli ödenmesi ve yapılandırılması (gecikmeye düşmeden) kredi notunuzun zamanla toparlanmasına yardımcı olur.
Özetle;
Borç yapılandırma, finansal sıkışıklık yaşanan dönemlerde icra kapıya dayanmadan yapılabilecek en akılcı hamlelerden biridir. Şartları değerlendirerek bankanızla görüşebilir ve bütçenize yeniden düzen verebilirsiniz.