📚 Blog, Kurumsal Tanıtımlar ve Rehberler
Finansal işlemler, kargo süreçleri ve sektörel yenilikler hakkında hazırladığımız bilgilendirici makaleleri ve kurumsal tanıtımları inceleyebilirsiniz.
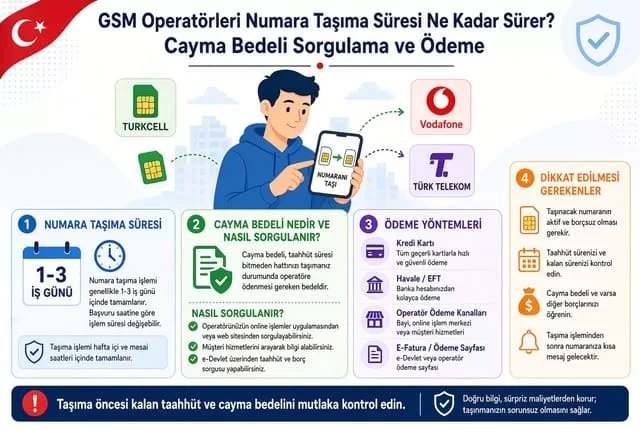
GSM Operatörleri Numara Taşıma Süresi Ne Kadar Sürer? Cayma Bedeli Sorgulama ve Ödeme
Cep telefonu kullanıcıları, mevcut operatörlerinin sunduğu tarifelerden memnun kalmadıklarında, kapsama alanı sorunları yaşadıklarında veya daha cazip kampanyalardan yararlanmak istediklerinde numara taşıma hakkını kullanabilirler. Mevcut numarayı değiştirmeden operatör değiştirmek (numara taşınabilirliği), telekomünikasyon sektöründe yasal olarak güvence altına alınmış son derece pratik bir süreçtir. Ancak bu geçiş sırasında operatörler arası taahhüt süreleri, cayma bedelleri ve geçiş süresi gibi bilinmesi gereken bazı önemli detaylar vardır.
Bu kapsamlı rehberimizde, numara taşıma işlemlerinin ne kadar sürdüğünü, erken ayrılma durumunda karşılaşılan cayma bedeli hesaplamalarını ve bilinmesi gereken püf noktalarını derledik.
1. Numara Taşıma İşlemi Ne Kadar Sürer?
Numara taşıma başvuruları, yetkili bayiler aracılığıyla ya da operasyonel şartlara uygun olması durumunda online kanallar üzerinden gerçekleştirilebilir. Başvuru yapıldıktan sonra süreç yasal mevzuatlar çerçevesinde şu şekilde işler:
Yasal Geçiş Süresi: Başvurunuz sisteme işlendikten sonra ilgili operatörler ve Bilgi Teknolojileri ve İletişim Kurumu (BTK) altyapısı üzerinden onay süreçleri başlatılır. Numara taşıma işlemi genellikle 24 ila 48 saat içerisinde sonuçlanır ve hattınız yeni operatörünüze tanımlanır.
Geçiş Esnasında Şebeke Kesintisi: Hat taşıma işleminin fiilen gerçekleştiği gece saatlerinde (genellikle sistem yoğunluğunun az olduğu sabaha karşı) çok kısa süreli (birkaç dakikalık ila yarım saatlik) bir şebeke kesintisi yaşanması normaldir. Bu kısa kesintinin ardından yeni SIM kartınız veya dijital hat aktivasyonunuz aktif hale gelir.
2. Taahhüt ve Cayma Bedeli Tuzağına Dikkat
Mevcut operatörünüzle imzaladığınız sözleşme kapsamında taahhütlü bir tarife kullanıyorsanız, sözleşme süreniz dolmadan hattınızı başka bir operatöre taşımanız durumunda faturanıza "Cayma Bedeli" yansıtılabilir.
Cayma Bedeli Nasıl Hesaplanır? Operatörler, taahhüt süresince size sağladıkları indirimlerin toplamı ile o ana kadar ödediğiniz tutarlar arasındaki farkı veya taahhütnamenin kalan günlerine denk gelen cezai şartları hesaplarlar. Hangi tutar daha düşükse genellikle o yansıtılır.
Taahhüt Süresi Nasıl Sorgulanır? Cezai şartla karşılaşmamak için geçiş yapmadan önce mevcut operatörünüzün mobil uygulamasından veya müşteri hizmetlerini arayarak taahhüt bitiş tarihinizi mutlaka sorgulamalısınız. Eğer taahhütünüzün bitmesine çok az bir süre kaldıysa (örneğin 1-2 hafta), bu sürenin dolmasını beklemek cayma bedeli ödemenizi engeller.
Operatör Kampanyaları: Birçok GSM operatörü, başka bir operatörden gelen yeni müşterilerin taahhüt cayma bedellerini belirli bir limite kadar (faturaya yansıtılan indirimler şeklinde) karşılama kampanyaları sunmaktadır. Geçiş yapmadan önce bu kampanyaları incelemek faydalı olabilir.
3. Numara Taşıma Başvurusu İçin Gerekli Şartlar
Hat Sahibinin Başvurusu: Numara taşıma işlemini yalnızca hattın resmi yasal sahibi (abonesi) kimlik belgesiyle birlikte bizzat gerçekleştirebilir. Başka birinin adına olan hat başkası tarafından taşınamaz.
Borç Durumu: Hattınızda ödenmemiş geçmiş döneme ait icralık veya güncel gecikmiş borç bulunmaması gerekir. Borçlu hatların numara taşıma talepleri sistem tarafından reddedilebilir.
Özetle;
Numara taşıma süreci oldukça hızlı ve zahmetsiz bir işlemdir; ancak sürpriz faturalarla karşılaşmamak için mevcut taahhüt bitiş tarihinizi kontrol etmek ve cayma bedeli durumunu önceden hesaplamak en akıllıca yaklaşımdır.
Devamını Oku →
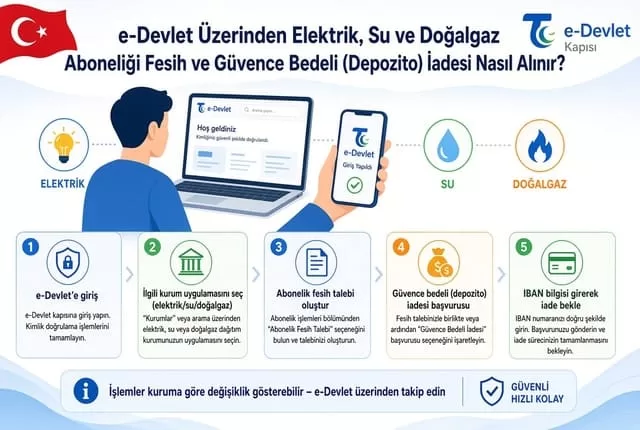
e-Devlet Üzerinden Elektrik, Su ve Doğalgaz Aboneliği Fesih ve Güvence Bedeli (Depozito) İadesi Nasıl Alınır?
Hayatımızın farklı dönemlerinde ev veya iş yeri değişikliği yapmak durumunda kalırız. Taşınma süreci yeni bir düzen kurmanın heyecanını taşırken, bir yandan da eski adresteki resmi işlerin ve aboneliklerin kapatılmasını gerektirir. Geçmiş yıllarda elektrik, su ve doğalgaz aboneliklerini feshetmek için ilgili kurumların müşteri hizmetleri merkezlerinde saatlerce sıra beklemek ve evrak imzalamak zorunluuydu. Günümüzde e-Devlet entegrasyonu sayesinde bu süreçler dijital ortama taşınmış ve evden çıkmadan dakikalar içinde yapılabilir hale gelmiştir.
Bu kapsamlı rehberimizde, e-Devlet üzerinden abonelik fesih işlemlerinin nasıl yapıldığını, yıllar önce yatırılan güvence bedellerinin (depozitoların) nasıl geri alınacağını ve dikkat edilmesi gereken püf noktalarını derledik.
1. e-Devlet Üzerinden Abonelik Fesih Başvurusu Nasıl Yapılır?
Artık elektrik dağıtım şirketlerine, su idarelerine (İSKİ, ASKİ, ESKİ vb.) veya doğalgaz dağıtım firmalarına bizzat gitmeden, dijital kanallar üzerinden sözleşmenizi sonlandırabilirsiniz.
Sisteme Giriş: Tarayıcınızdan resmi adres olan turkiye.gov.tr adresine gidin ve T.C. kimlik numaranız ile e-Devlet şifrenizle güvenli giriş yapın.
Hizmet Arama: Ana sayfadaki arama çubuğuna "Abonelik Fesih Başvurusu" yazın. Alternatif olarak "Fesih" kelimesini arattığınızda ilgili elektrik, doğalgaz ve su dağıtım kurumlarının ortak veya bireysel fesih hizmetleri ekranda listelenecektir.
Kurum ve Tesisat Seçimi: Aboneliğinizi sonlandırmak istediğiniz ilgili kurumu seçtikten sonra üzerinize kayıtlı olan tesisat veya sözleşme numaralarını görüntüleyeceksiniz. Fesih yapmak istediğiniz adrese ait doğru tesisat numarasını seçin.
Başvuru Gerekçesi ve Onay: Taşınma veya sözleşme sonlandırma gerekçenizi belirterek başvuru formunu onaylayın. Başvurunuz ilgili kurumun operasyon birimine elektronik olarak iletilir ve fesih süreci resmi olarak başlatılmış olur.
2. Güvence Bedeli (Depozito) İadesi Nasıl ve Ne Zaman Alınır?
Abonelik açtırırken kurumlara yatırılan güvence bedeli (halk arasındaki adıyla depozito), sözleşme sona erdiğinde aboneye geri ödenir.
Son Endeks Tespiti ve Hesaplama: Fesih başvurusundan sonra kurum ekipleri (veya sistemdeki son okuma verileri) sayacınızı kontrol eder. Varsa ödenmemiş son faturalarınız ve tüketim bedelleri toplam güvence bedelinizden mahsup edilir (düşülür).
İade Tutarı ve Ödeme Yöntemi: Mahsuplaşma sonucunda lehinize kalan bakiye (güvence bedeli kalıntısı), başvuru sırasında belirttiğiniz IBAN adresine veya kurumun veznelerine gidildiğinde nakit olarak tarafınıza iade edilir. İade süreçleri kurumun yoğunluğuna bağlı olarak genellikle birkaç iş günü içerisinde tamamlanır.
3. Taşınırken Aboneliklerle İlgili Dikkat Edilmesi Gerekenler
Aboneliği Asla Devretmeyin: Taşınırken evden çıkacak kişiye veya ev sahibine "Faturalar senin üstüne olsun, ben öderim" diyerek aboneliği devretmek veya açık bırakmak son derece risklidir. Siz resmi olarak fesih yapmadığınız sürece, o adreste sizden sonra tüketilecek tüm elektrik, su ve doğalgaz faturaları sizin adınıza tahakkuk etmeye devam eder.
Sayaç Fotoğraflarını Saklayın: Fesih başvurusu yapmadan hemen önce sayaç üzerindeki son endeks rakamlarının fotoğrafını çekmek, olası faturalandırma uyuşmazlıklarında elinizde güçlü bir kanıt bulundurmanızı sağlar.
Özetle;
Taşınma hazırlığı yaparken e-Devlet üzerinden abonelik fesih işlemlerini erken aşamada başlatmak, hem geçmiş döneme ait borçlarınızı netleştirmenizi sağlar hem de yatırdığınız güvence bedellerini eksiksiz şekilde geri almanıza imkan tanır.
Devamını Oku →
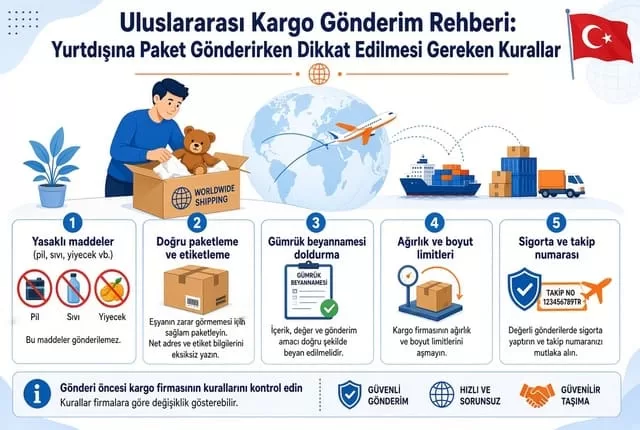
Uluslararası Kargo Gönderim Rehberi: Yurtdışına Paket Gönderirken Dikkat Edilmesi Gereken Kurallar
Yurtdışındaki akrabalarına hediye göndermek, evrak iletmek veya e-ticaret faaliyetleri sayesinde uluslararası pazarlara açılmak isteyen pek çok kişi için yurtdışı kargo süreçleri büyük bir merak konusudur. Yurt içine yapılan gönderilerden farklı olarak, uluslararası taşımacılıkta hedef ülkenin gümrük mevzuatları, yasaklı ürün listeleri ve uluslararası lojistik kuralları devreye girer. Gönderinizin gümrükte takılmadan veya ek masraflarla karşılaşmadan alıcısına ulaşması için belirli kurallara harfiyen uyulması gerekir.
Bu kapsamlı rehberimizde, yurtdışına kargo gönderirken bilmeniz gereken temel gümrük kurallarını, evrak prosedürlerini ve dikkat edilmesi gereken püf noktalarını derledik.
1. Uluslararası Kargoda Yasaklı ve Kısıtlı Ürünler Nelerdir?
Her ülkenin ulusal güvenliğini, ekonomisini ve halk sağlığını korumak adına sınırlarında uyguladığı katı ithalat kuralları vardır. Paketinizi hazırlamadan önce hedef ülkenin gümrük mevzuatını incelemek hayati önem taşır. Genel olarak tüm dünyada kargolanması yasak veya özel izne tabi olan bazı temel kategoriler şunlardır:
Yanıcı, Patlayıcı ve Kimyasal Maddeler: Parfüm, oje, aerosol spreyler, lityum piller (belirli sınırların üzerinde), gazlı çakmaklar ve yanıcı kimyasallar uçakla taşımacılıkta kesinlikle yasaklı maddeler arasında yer alır.
Bozulabilir Gıda Maddeleri: Çoğu ülke, tazeliğini yitirebilecek, böceklenme yapabilecek veya soğuk zincir gerektiren yaş gıdaların (et, süt ürünleri, taze meyve-sebze) kurye ile gönderilmesine izin vermez. Kuru gıda ve vakumlu ambalajlı ürünlerde ise hedef ülkenin gümrük politikası kontrol edilmelidir.
Nakit Para ve Kıymetli Madenler: Banknot, ziynet eşyası, külçe altın veya pırlanta gibi yüksek değerli kıymetliler standart kargo firmalarıyla gönderilemez; özel kıymetli kargo taşımacılığı ve sigortalı hizmet gerektirir.
İlaçlar ve Medikal Ürünler: Reçetesiz ilaçlar, uyuşturucu veya türevi etken maddeler içeren medikal ürünler gümrüklerde en çok takılan ve imha edilen ürün gruplarındandır.
2. Gümrük Beyannamesi ve Fatura Zorunluluğu
Yurtdışına gönderilen ister hediyelik eşya olsun ister ticari bir ürün, gümrük memurlarının paketin içeriğini ve değerini tam olarak görebilmesi için resmi evraklara ihtiyaç duyar.
Proforma Fatura Düzenleme: Gönderinin türü ne olursa olsun, paketin dış kısmına iliştirilmiş bir Proforma Fatura (veya hediye beyannamesi) bulunmalıdır. Bu faturada gönderilen ürünlerin cinsi, adet birimi, menşei ülkesi ve gerçek piyasa değeri açıkça yazılmalıdır.
Gerçek Değer Beyanı: Gümrük vergilerinden kaçınmak amacıyla ürün değerinin kasıtlı olarak çok düşük gösterilmesi (örneğin yüksek değerli bir elektronik eşyanın çok düşük fiyatla beyan edilmesi) tespit edildiğinde kargoya el konulabilir, alıcıya yüksek cezai işlemler uygulanabilir veya paket geri gönderilebilir.
3. Doğru Ambalajlama ve Paketleme Kuralları
Uluslararası taşımacılık süreçlerinde kargolar uzun mesafeler kat eder, uçak kargo ambarlarında istiflenir ve defalarca aktarma merkezlerinden geçer. Bu nedenle paketlemenin son derece sağlam yapılması gerekir:
Dayanıklı Koli Kullanımı: İnce ve eski koliler uzun yolculukta ezilebilir. Çift oluklu, sağlam ve kargonun ağırlığına uygun kalitede koli tercih edilmelidir.
Boşlukların Doldurulması: Kolinin içindeki eşyaların sarsıntı sırasında birbirine çarpmaması için baloncuklu naylon (patpat), köpük veya hava yastıklarıyla tam destek sağlanmalıdır.
Etiketleme: Alıcının açık adresi, posta kodu, ülke bilgisi ve telefon numarası hem paketin üzerine okunaklı bir şekilde yazılmalı hem de koli içine yedek bir adres kağıdı konulmalıdır.
4. Gümrük Vergileri ve Alıcının Sorumlulukları
Uluslararası kargolarda, gönderilen ülkenin gümrük kanunlarına göre alıcı ülkede vergi (ithalat vergisi veya KDV) çıkma ihtimali her zaman vardır.
Vergi Muafiyet Limitleri: Hedef ülkenin gümrük muafiyet sınırlarının üzerinde kalan ticari veya yüksek bedelli hediyelik ürünler için alıcı ülkede gümrük vergisi tahakkuk ettirilir. Bu vergiler genellikle alıcı tarafından ödenmeden paket teslim edilmez. Gönderim yapmadan önce alıcıyı bu konuda bilgilendirmek olası teslimat gecikmelerinin önüne geçer.
Özetle;
Uluslararası kargo gönderimlerinde sorunsuz bir süreç yaşamak için yasaklı ürün kurallarına dikkat etmek, proforma faturayı eksiksiz doldurmak ve paketi uluslararası standartlara uygun şekilde sağlam ambalajlamak esastır.
Devamını Oku →
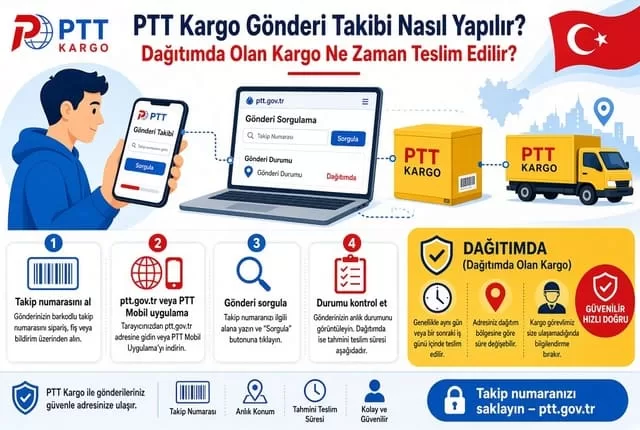
PTT Kargo Gönderi Takibi Nasıl Yapılır? Dağıtımda Olan Kargo Ne Zaman Teslim Edilir?
Türkiye’nin en köklü ve en yaygın posta/kargo ağı olan PTT Kargo, şehir merkezlerinden en uzak köylere kadar geniş bir coğrafyada teslimat hizmeti sunmaktadır. İnternet üzerinden yapılan alışverişlerin artmasıyla birlikte gönderilerin nerede olduğunu anlık olarak takip etmek ve teslimat süreçlerini yönetmek her zamankinden daha önemli hale gelmiştir. "Kargom nerede?", "Dağıtıma çıkan paket aynı gün gelir mi?" veya "Evde bulunamazsam ne olur?" gibi sorular sıkça merak edilmektedir.
Bu kapsamlı rehberimizde, PTT Kargo takip işlemlerinden dağıtım mekanizmalarına kadar bilmeniz gereken tüm detayları derledik.
1. PTT Kargo Takip Numarası (Barkod) Nereden Bulunur?
Kargonuzun hareketlerini takip edebilmeniz için elinizde mutlaka size özel oluşturulmuş bir takip numarası (barkod numarası) bulunması gerekir. Bu numara genellikle 13 haneden oluşur.
SMS ve E-Posta Bildirimleri: E-ticaret sitelerinden veya kurumsal firmalardan yapılan alışverişlerde, kargo PTT'ye teslim edildiğinde cep telefonunuza veya e-posta adresinize bir takip numarası gönderilir.
Kargo Gönderim Belgesi: PTT şubelerine bizzat giderek bir paket gönderdiğinizde, veznede size verilen alındı belgesinin (fişin) üzerinde barkod numaranız açıkça yer alır.
e-Devlet Üzerinden Sorgulama: Adınıza gönderilen veya sizin gönderdiğiniz kargoları takip etmek için e-Devlet kapısında yer alan PTT gönderi sorgulama hizmetlerini de kullanabilirsiniz.
2. İnternet Üzerinden PTT Kargo Takibi Nasıl Yapılır?
Kargonuzun hangi şubede olduğunu, transfer aşamalarını ve güncel durumunu öğrenmek son derece basittir:
Resmi PTT Gönderi Takip Sayfası: Tarayıcınızdan resmi adres olan gonderitakip.ptt.gov.tr web sitesine giriş yapın.
Barkod Numarası Girişi: Açılan arama çubuğuna elinizdeki 13 haneli takip numarasını boşluk bırakmadan eksiksiz bir şekilde yazın.
Güvenlik Doğrulaması ve Sorgu: Ekranda yer alan doğrulama kodunu (rakam/harf kombinasyonu) ilgili alana girerek "Sorgula" butonuna basın.
Hareketleri İnceleme: Kargonuzun hangi il/ilçedeki merkezden çıkış yaptığını, transfer merkezlerine ne zaman ulaştığını ve en son hangi dağıtım birimine teslim edildiğini kronolojik olarak bu ekrandan takip edebilirsiniz.
3. "Dağıtımda" Olan Kargo Aynı Gün Teslim Edilir mi?
Kargo takip ekranında paketinizin durumu "Dağıtımda" olarak güncellendiyse, bu durum kargonuzun ilgili dağıtım postacısına veya kuryesine teslim edildiğini ve adresinize doğru yola çıktığını gösterir.
Aynı Gün Teslimat İhtimali: Eğer kargonuz sabah erken saatlerde (mesai başlangıcında) yerel dağıtım merkezine ulaştıysa ve dağıtımda yazıyorsa, büyük bir ihtimalle aynı gün mesai bitimine kadar (genellikle 17:00 - 18:30 saatleri arasında) adresinize teslim edilir.
Gecikme Sebepleri: Resmi tatil öncesi yoğunluklar, kampanya dönemleri (Efsane Kasım, yılbaşı vb.), hava muhalefeti veya adresinizin dağıtım sahasının dışında kalması gibi durumlarda dağıtımlar ertesi iş gününe sarkabilir. Kargonuz gün boyu elinize ulaşmadıysa, ilgili dağıtım merkezinin (Merkez PTT veya Dağıtım Müdürlüğü) telefon numarasını bularak doğrudan teyit alabilirsiniz.
4. Adreste Bulunamazsanız Ne Olur? (İhbarname Süreci)
Dağıtımda olan kargonuz adresinize getirildiğinde evde veya iş yerinde bulunamamanız durumunda PTT kuryeleri şu prosedürleri izler:
İhbarname Bırakılması: Kurye, adresinize geldiğini ve sizi bulamadığını belirten resmi bir "Kargo İhbarnamesi" kağıdını kapınıza yapıştırabilir veya posta kutunuza bırakabilir.
Şubeden Teslim Alma: İhbarname alan veya kargonun dağıtım merkezine geri döndüğünü takip sisteminden gören alıcı, genellikle 3 ila 5 iş günü içerisinde ilgili PTT dağıtım merkezine veya şubesine kimliğiyle bizzat giderek kargosunu teslim alabilir. Bu süre zarfında alınmayan kargolar gönderici firmaya iade edilir.
Özetle;
PTT Kargo gönderilerinizi resmi takip ekranı üzerinden düzenli olarak izlemek, dağıtım gününü önceden tahmin etmenizi ve olası adres/bulunamadı sorunlarının önüne geçmenizi sağlar.
Devamını Oku →
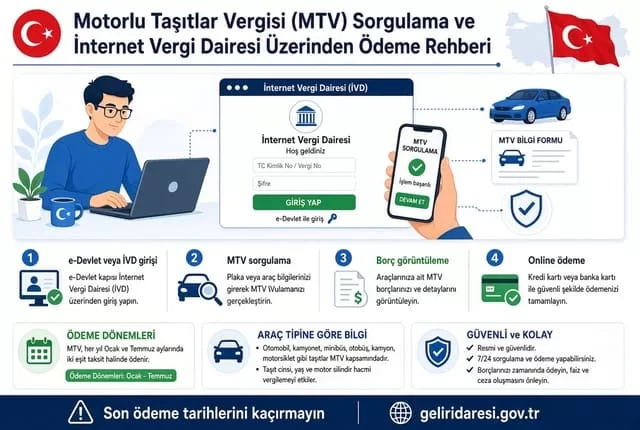
Motorlu Taşıtlar Vergisi (MTV) Sorgulama ve İnternet Vergi Dairesi Üzerinden Ödeme Rehberi
Türkiye’de karayollarında motorlu taşıt sahibi olan her vatandaş, yasal olarak Motorlu Taşıtlar Vergisi (MTV) ödemekle yükümlüdür. Her yıl iki eşit taksit halinde (genellikle Ocak ve Temmuz aylarında) ödenen bu vergi, araçların türüne, motor silindir hacmine ve yaşına göre değişiklik gösterir. MTV borçlarının zamanında ödenmemesi, gecikme faizi uygulanmasına ve araç muayenelerinin gerçekleştirilememesine yol açar.
Bu kapsamlı rehberimizde, MTV borcunuzu nasıl sorgulayabileceğinizi, İnternet Vergi Dairesi (İVD) üzerinden kredi kartıyla nasıl güvenle ödeme yapabileceğinizi adım adım derledik.
1. Motorlu Taşıtlar Vergisi (MTV) Hangi Dönemlerde Ödenir?
MTV ödemeleri takvim yılı içerisinde iki eşit dönem halinde tahsil edilir:
1. Taksit Ödeme Dönemi: Yılın ilk ayı olan Ocak ayı başından Ocak sonuna kadar olan süreci kapsar.
2. Taksit Ödeme Dönemi: Yılın ikinci yarısı olan Temmuz ayı başından Temmuz sonuna kadar olan süreci kapsar.
Vergi ödemelerinin son günlerine bırakılması, resmi sistemlerde yoğunluk yaşanmasına ve ödemenin unuttularak cezaya düşmesine neden olabilir. Bu nedenle dönemin ilk günlerinde sorgulama yapmak en güvenli yoldur.
2. MTV Borcu İnternet Üzerinden Nasıl Sorgulanır?
Aracınıza ait güncel vergi borçlarını öğrenmek için vergi dairelerine fiziksel olarak gitmenize gerek yoktur. Dijital kanallar üzerinden saniyeler içinde sorgulama yapabilirsiniz:
Gelir İdaresi Başkanlığı (GİB) Resmi Sitesi: Tarayıcınızdan resmi adres olan gib.gov.tr adresine giriş yapın.
MTV Sorgulama ve Ödeme Ekranı: Ana sayfada yer alan "MTV Sorgulama ve Ödeme" sekmesine tıklayın.
Bilgilerin Girilmesi: Açılan ekranda aracınızın Plakasını, ilgili vatandaşın T.C. Kimlik Numarasını (veya Vergi Kimlik Numarasını) ve tescil tarihini (veya TC No / Sahip bilgilerini) eksiksiz olarak girerek "Sorgula" butonuna basın.
Sisteme girdiğiniz araç bilgilerine ait geçmiş dönem ve güncel döneme ait tüm borçlar, faiz durumları ve ödeme detayları ekranda liste halinde karşınıza çıkacaktır.
3. İnternet Vergi Dairesi (İVD) Üzerinden Kredi Kartıyla Ödeme Adımları
Sorgulama yaptıktan sonra borcunuzu evden çıkmadan, kredi kartınız veya banka kartınızla güvenli bir şekilde ödemek için şu adımları takip edebilirsiniz:
Borç Seçimi: GİB veya Dijital Vergi Dairesi (ivd.gib.gov.tr) ekranında listelenen borç kalemlerinden ödemek istediklerinizi seçin ve "Ödeme Yap" adımına ilerleyin.
Kart Bilgilerinin Girilmesi: Anlaşmalı bankaların kredi kartları veya banka kartları ile tek çekim ya da dönemsel taksit imkanlarından yararlanarak kart bilgilerinizi (Kart Numarası, Son Kullanma Tarihi, CVV) forma yazın.
3D Secure Güvenlik Onayı: Bankanız tarafından kayıtlı cep telefonunuza gönderilen tek kullanımlık SMS doğrulama kodunu (3D Secure şifresini) ekrana girerek ödemeyi onaylayın.
Tahsil Alındısı (Dekont): Ödeme başarıyla gerçekleştiğinde ekranda beliren "Tahsil Alındısı" (Oto/Vergi Ödeme Belgesi) belgesini mutlaka bilgisayarınıza veya telefonunuza PDF olarak kaydedin. Bu belge ileride yaşanabilecek olası sistem uyuşmazlıklarında resmi kanıt niteliği taşır.
4. MTV Ödenmezse Ne Olur? (Gecikme Faizi ve Riskler)
Gecikme Zammı: Yasal ödeme süreleri içinde (Ocak ve Temmuz sonuna kadar) ödenmeyen MTV tutarlarına her ay için ayrı ayrı yasal oranlarda gecikme zammı uygulanır. Borç ödenmedikçe ana paranın üzerine katlanarak eklenir.
Araç Muayenesi Yapılamaz: Trafikte seyir halindeki araçların periyodik muayenelerinin yapılabilmesi için vergi borcunun (ve trafik cezalarının) sıfırlanmış olması şarttır. Vergi borcu bulunan araçlar muayene istasyonlarından onay alamaz.
E-Haciz Riski: Uzun süre ödenmeyen ve yasal takibe alınan vergi borçları için Maliye Bakanlığı tarafından banka hesaplarına elektronik haciz (e-haciz) uygulanabilir.
Özetle;
Motorlu Taşıtlar Vergisi'ni yasal süreleri içinde internet üzerinden düzenli olarak sorgulamak ve ödemek, bütçenizi ek gecikme faizlerinden korumanın en pratik yoludur
Devamını Oku →
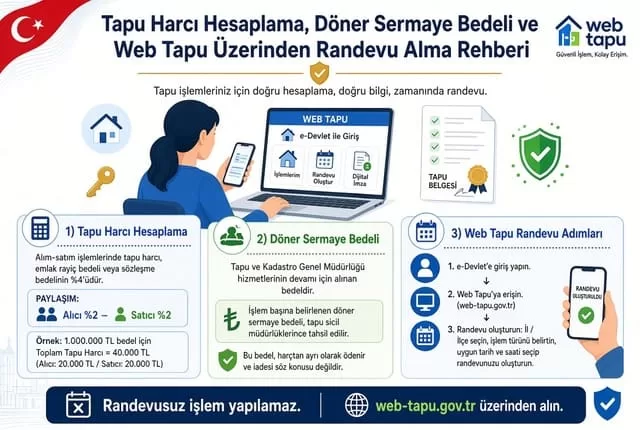
Tapu Harcı Hesaplama, Döner Sermaye Bedeli ve Web Tapu Üzerinden Randevu Alma Rehberi
Gayrimenkul alım satım işlemleri, hayatımızda maliyeti ve yasal sorumlulukları en yüksek olan süreçlerin başında gelir. Ev, arsa, iş yeri veya tarla gibi taşınmazların mülkiyet devri sırasında devlet kurumlarına ödenmesi gereken yasal harçlar, masraflar ve başvuru adımları titizlikle yürütülmelidir. Günümüzde Tapu ve Kadastro Genel Müdürlüğü'nün dijitalleşme adımları sayesinde artık işlemlerin büyük bir kısmı evden çıkmadan yönetilebilmektedir.
Bu kapsamlı rehberimizde, tapu harcı hesaplamasından Web Tapu sisteminin kullanımı ve randevu süreçlerine kadar bilmeniz gereken tüm detayları derledik.
1. Tapu Harcı Nedir ve Nasıl Hesaplanır?
Gayrimenkul alım satımlarında en çok merak edilen maliyet kalemlerinin başında tapu harcı gelir. Tapu harcı, mülkün devir işlemlerinin resmi olarak tapu siciline işlenebilmesi için ilgili vergi dairesine ödenen yasal bir bedeldir.
Tapu Harcı Oranı: Genel kural olarak tapu harcı, taşınmazın alım satım bedeli (beyan edilen değer) üzerinden yüzde 4 alıcı ve yüzde 4 satıcı olmak üzere toplamda yüzde 8 oranında uygulanır. Ancak piyasada yaygın olarak bu oran tarafların anlaşmasıyla eşit şekilde (yüzde 2 alıcı, yüzde 2 satıcı) paylaşılır.
Gerçek Değer Beyanı Zorunluluğu: Tapu harcından kaçınmak amacıyla gayrimenkulün gerçek satış bedelinin altında (örneğin rayiç bedel üzerinden) gösterilmesi yasal olarak suçtur. Tapu ve Kadastro Genel Müdürlüğü ile Maliye Bakanlığı'nın ortak denetimleri sonucunda eksik beyan tespiti yapılırsa, aradaki fark üzerinden geriye dönük vergi ziyaı cezası ve gecikme faizi tahsil edilir.
2. Döner Sermaye Bedeli ve Diğer Masraflar
Tapu harcının yanı sıra, her işlem türüne göre döner sermaye hizmet bedeli adı altında ek bir ödeme yapılması gerekir. Bu ücret, tapu sicil işlemlerinin yürütülmesi ve arşivlenmesi için her yıl yeniden belirlenen maktu bir bedeldir. İşlemin yapılacağı ile ve tapu müdürlüğünün yoğunluğuna göre döner sermaye harcı anlaşmalı bankalar aracılığıyla tapu harcıyla birlikte yatırılır.
3. Web Tapu Sistemi Nedir ve Nasıl Kullanılır?
Tapu müdürlüklerinde günlerce sıra bekleme devrini kapatan Web Tapu, vatandaşların internet üzerinden tapu başvurusunda bulunmasını, harç bilgilerini görmesini ve randevu almasını sağlayan resmi bir dijital platformdur.
Web Tapu Üzerinden Başvuru Adımları:
Sisteme Giriş: Tarayıcınızdan resmi adres olan webtapu.tkgm.gov.tr adresine gidin ve e-Devlet şifrenizle güvenli bir şekilde giriş yapın.
Taşınmaz Bilgileri: Sisteme giriş yaptıktan sonra üzerinize kayıtlı olan gayrimenkulleri listeleyebilir veya satış yapacaksanız ilgili taşınmazı seçebilirsiniz.
Başvuru Oluşturma: "İşlem Başvurusu" sekmesine tıklayarak satış, ipotek, bağış, intikal veya ipotek kaldırma gibi hangi işlemi yapacaksanız ilgili başvuru türünü seçin.
Belge Yükleme ve Beyan: İstenilen bilgi, emlak rayiç belgesi ve gerekli evrakları sisteme taratıp yükleyin. Başvurunuz tamamlandığında sistem size bir başvuru numarası verecektir.
Harç Ödemesi: Başvurunuz tapu memuru tarafından incelenip onaylandıktan sonra telefonunuza harç ve döner sermaye bedellerini gösteren bir SMS gelir. Bu tutarları anlaşmalı bankalar veya mobil bankacılık üzerinden yatırabilirsiniz.
4. Tapu Randevusu ve İşlem Günü Dikkat Edilecekler
SMS Onayı Bekleyin: Web Tapu üzerinden yapılan başvurular ilgili tapu müdürlüğü personeli tarafından incelenir. İnceleme bittikten ve harçlar ödendikten sonra randevu saatiniz kesinleşir.
Gerekli Evraklar: Tapu müdürlüğüne imza atmaya giderken T.C. kimlik kartınızın aslı, son 6 ay içinde çekilmiş biyometrik fotoğraf, belediyeden alınmış "Rayiç Bedel Belgesi" (Emlak beyan değeri) ve DASK poliçesi (bina/konutlar için zorunludur) yanınızda bulundurulmalıdır.
İmza Süreci: Alıcı ve satıcının randevu saatinde tapu müdürlüğünde hazır bulunması, senet metnini okuyarak imzalamasıyla mülkiyet devri resmi olarak tamamlanır.
Özetle;
Tapu işlemlerinizi sorunsuz ve cezai riskler olmadan tamamlamak için gerçek satış bedelini beyan etmeli, Web Tapu sistemini aktif olarak kullanarak işlemlerinizi dijital ortamda hızlandırmalısınız.
Devamını Oku →
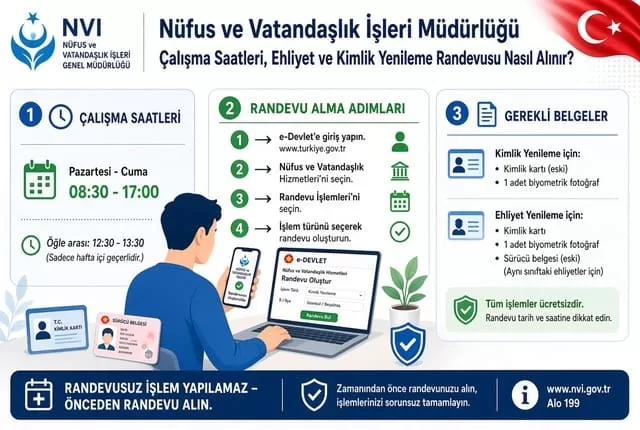
Nüfus ve Vatandaşlık İşleri Müdürlüğü Çalışma Saatleri, Ehliyet ve Kimlik Yenileme Randevusu Nasıl Alınır?
Günlük hayatta resmi işlemlerimizi yürütürken en sık yolumuzun düştüğü kurumların başında Nüfus ve Vatandaşlık İşleri Müdürlükleri gelir. Yeni tip çipli kimlik kartına geçiş, ehliyet yenileme, pasaport çıkarma veya adres değişikliği gibi kritik işlemler için nüfus müdürlükleri yoğun bir şekilde hizmet vermektedir. Kuruma gitmeden önce çalışma saatlerini bilmek ve randevu sürecini doğru yönetmek, saatlerce sıra beklemenizin önüne geçecektir.
Bu kapsamlı rehberimizde, nüfus müdürlüklerinin çalışma düzeninden randevu alma adımlarına kadar bilmeniz gereken tüm detayları derledik.
1. Nüfus ve Vatandaşlık İşleri Müdürlükleri Çalışma Saatleri
İl ve ilçe nüfus müdürlükleri, Türkiye genelinde merkezi bir sistemle standart çalışma saatlerine sahiptir. Planlamanızı yaparken şu saat aralıklarını dikkate alabilirsiniz:
Hafta İçi Mesai Saatleri: Nüfus müdürlükleri genellikle hafta içi her gün 08:30 ile 17:00 saatleri arasında kesintisiz hizmet vermektedir.
Öğle Tatili Arası: Kurum personeli genellikle 12:30 ile 13:30 saatleri arasında öğle molası vermektedir. Bu saat aralığında işlem alımı durdurulabilir veya yoğunluğa göre sınırlı personelle devam edebilir. Bu nedenle işlemlerinizi sabah oturumuna veya öğleden sonra erken saatlere denk getirmeniz en doğrusu olacaktır.
Hafta Sonu Durumu: Standart ilçe nüfus müdürlükleri hafta sonları (Cumartesi ve Pazar) kapalıdır. Ancak büyükşehirlerdeki bazı merkezi ilçe nüfus müdürlükleri, sadece belirli sınav dönemleri veya acil pasaport/kimlik ihtiyaçları için nöbetçi sistemle hizmet verebilmektedir.
2. Nüfus Müdürlüğü İşlemleri İçin Randevu Nasıl Alınır?
Nüfus müdürlüklerinde iş yoğunluğu oldukça fazla olduğu için randevusuz gitmek ciddi zaman kaybına yol açabilir ve o gün işlem yapamayarak geri dönmenize neden olabilir. Randevunuzu evden çıkmadan kolayca alabileceğiniz iki temel resmi kanal bulunmaktadır:
Yöntem A: NVI Resmi Web Sitesi Üzerinden Randevu
Tarayıcınızdan resmi adres olan randevu.nvi.gov.tr web sitesine giriş yapın.
Açılan ekranda T.C. Kimlik Kartı, Sürücü Belgesi (Ehliyet) veya Pasaport seçeneklerinden hangi işlemi yapacaksanız onu seçin.
İlgili yasal uyarıları okuyup onayladıktan sonra kimlik bilgilerinizi (Ad, Soyad, T.C. No, Doğum Tarihi, Telefon) eksiksiz girin.
İşlem yapmak istediğiniz il ve ilçe nüfus müdürlüğünü seçerek size uygun olan gün ve saat aralığını belirleyip randevunuzu kesinleştirin. Telefonunuza gelen onay kodunu ve detayları not etmeyi unutmayın.
Yöntem B: e-Devlet Kapısı Üzerinden Randevu
turkiye.gov.tr adresine e-Devlet şifreniz ve kimlik numaranızla giriş yapın.
Arama çubuğuna "Nüfus ve Vatandaşlık İşleri Genel Müdürlüğü Randevu Sistemi" yazarak ilgili hizmeti seçin.
Sistemi kullanarak tıpkı NVI web sitesinde olduğu gibi hızlıca il/ilçe seçimi yapabilir ve randevunuzu saniyeler içinde oluşturabilirsiniz.
3. Kimlik, Ehliyet ve Pasaport Başvurusunda Dikkat Edilecekler
Biyometrik Fotoğraf Şartı: Kimlik kartı, ehliyet veya pasaport yenileme başvurularında son 6 ay içinde çekilmiş, arka fonu beyaz ve biyometrik standartlara uygun fotoğraf ibraz etmeniz zorunludur. Eski tip günlük vesikalık fotoğraflar kabul edilmemektedir.
Değerli Kağıt Bedelleri (Harçlar): Başvuru yapmadan önce ilgili yıla ait kimlik kartı, ehliyet veya pasaport harç bedellerini anlaşmalı bankalar veya vergi dairesi internet sitesi üzerinden yatırmış olmanız gerekmektedir. Dekontunuzu yanınızda bulundurmanız işleminizi hızlandırır.
Eski Belgelerin Teslimi: Yeni kimlik kartı alırken eski nüfus cüzdanınız, ehliyet yenilerken ise eski sürücü belgeniz işlem sırasında görevli memura teslim edilir.
Özetle;
Nüfus müdürlüklerindeki işlemlerinizi zahmetsizce halletmek için mutlaka önceden randevu almalı, gerekli biyometrik fotoğraf ve harç dekontu gibi evraklarınızı eksiksiz hazırlayarak randevu saatinden 10 dakika önce kurumda bulunmalısınız.
Devamını Oku →
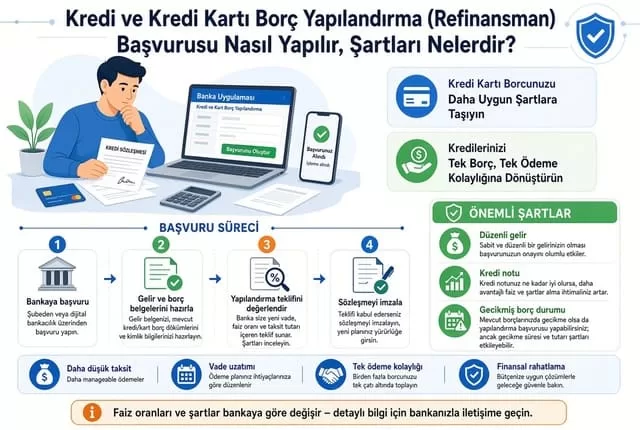
Kredi ve Kredi Kartı Borç Yapılandırma (Refinansman) Başvurusu Nasıl Yapılır, Şartları Nelerdir?
Günlük hayatın ekonomik akışı içerisinde bazen beklenmeyen harcamalar, gelir-gider dengesindeki dalgalanmalar veya bütçe planlamasındaki aksaklıklar bireysel kredi ve kredi kartı ödemelerinde zorluklar yaşanmasına neden olabilir. Borçların zamanında ödenememesi hem kredi notunun düşmesine hem de yasal takip süreçlerinin başlamasına yol açabilir. Bu noktada finansal rahatlama sağlayan en etkili çözümlerden biri borç yapılandırma (refinansman) işlemidir.
Peki, borç yapılandırma nedir, kimler başvurabilir ve başvuru süreci nasıl işler? Bu kapsamlı rehberimizde, borç yükünü hafifletmek isteyenler için tüm detayları ele aldık.
1. Borç Yapılandırma (Refinansman) Nedir?
Borç yapılandırma, hâlihazırda devam eden ihtiyaç kredisi, taşıt kredisi, konut kredisi veya kredi kartı borçlarının mevcut faiz oranları ve vade sayıları dikkate alınarak yeniden hesaplanması ve bütçeye uygun yeni bir ödeme planına bağlanması sürecidir.
Yapılandırma sayesinde aylık ödemeniz gereken yüksek taksit tutarları, vade uzatılarak daha düşük aylık ödemelere bölüştürülür. Bu sayede borcunuzu ödemekte zorlandığınız dönemde nefes alabilir, bütçenizi yeniden dengeleyebilirsiniz.
2. Borç Yapılandırma Başvuru Şartları Nelerdir?
Her bankanın iç kredi politikaları ve yasal düzenlemeler (Bankacılık Düzenleme ve Denetleme Kurumu - BDDK kuralları) çerçevesinde yapılandırma için bazı temel şartlar aranır:
Yasal Takibe Düşmemiş Olmak: Borç yapılandırması yapılabilmesi için ilgili kredi taksitinin veya kredi kartı borcunun yasal takibe (icra sürecine) henüz devredilmemiş olması gerekir. Genellikle borcun ödeme süresinin geciktiği ilk dönemlerde (örneğin gecikme süreci içerisinde) bankaya başvurmak en sağlıklı sonucu verir.
Gelir Beyanı ve Ödeme Gücü: Banka, size yeni bir ödeme planı sunmadan önce aylık düzenli bir gelirinizin olduğunu belgelemenizi isteyebilir. Amaç, yeni yapılandırılan taksitlerin ödenebilir seviyede olup olmadığını teyit etmektir.
Banka Onayı: Borç yapılandırma işlemi yasal bir zorunluluk değil, bankanın inisiyatifinde olan bir finansal kolaylıktır. Bu nedenle banka, kredi risk raporunuzu ve ödeme geçmişinizi inceleyerek yapılandırma teklifini onaylayıp onaylamayacağına karar verir.
3. Hangi Borç Türleri Yapılandırılabilir?
İhtiyaç Kredileri: Birden fazla bankada bulunan veya tek bir bankadaki yüksek faizli ihtiyaç kredileri tek çatı altında birleştirilebilir (borç transferi) veya mevcut vade uzatılarak yapılandırılabilir.
Kredi Kartı Borçları: Kredi kartı ekstre borçlarının asgari tutarını ödemekte zorlanan veya borcu sürekli devreden kullanıcılar, kart borçlarını taksitli bir yapılandırma kredisine dönüştürerek kartlarını rahatlatabilirler.
Konut ve Taşıt Kredileri: Piyasa faiz oranlarının düştüğü dönemlerde, yüksek faizle çekilen konut kredileri daha düşük oranlı kredilerle yeniden finanse edilerek (refinansman) ciddi faiz tasarrufu sağlanabilir.
4. Borç Yapılandırma Başvurusu Nasıl Yapılır?
Borcunuzu yapılandırmak istiyorsanız izlemeniz gereken adımlar oldukça basittir:
Borçlu Olduğunuz Bankayla İletişime Geçin: Borcunuzun bulunduğu bankanın müşteri hizmetlerini arayabilir veya doğrudan size en yakın şubeye gidebilirsiniz.
Yapılandırma Talebini İletin: Müşteri temsilcisine mevcut ödeme güçlüğünüzü belirterek "Kredi/Kredi Kartı Borç Yapılandırması (Yeniden Finansman) Talebinde" bulunmak istediğinizi söyleyin.
Yeni Ödeme Planını İnceleyin: Banka operasyon birimi gelir durumunuza göre size yeni bir vade ve faiz tablosu çıkaracaktır. Toplam geri ödeme tutarını ve aylık taksitleri dikkatlice inceleyerek onay verin.
5. Yapılandırma Yaparken Dikkat Edilmesi Gerekenler
Toplam Maliyet Artabilir: Vade uzatıldığı için aylık ödemeniz düşer; ancak vade uzamasından dolayı bankaya ödeyeceğiniz toplam faiz maliyeti başlangıçtakine göre artabilir. Bu nedenle aylık nakit akışınız ile toplam maliyeti iyi dengelenmelisiniz.
Kredi Notuna Etkisi: Borçların düzenli ödenmesi ve yapılandırılması (gecikmeye düşmeden) kredi notunuzun zamanla toparlanmasına yardımcı olur.
Özetle;
Borç yapılandırma, finansal sıkışıklık yaşanan dönemlerde icra kapıya dayanmadan yapılabilecek en akılcı hamlelerden biridir. Şartları değerlendirerek bankanızla görüşebilir ve bütçenize yeniden düzen verebilirsiniz.
Devamını Oku →
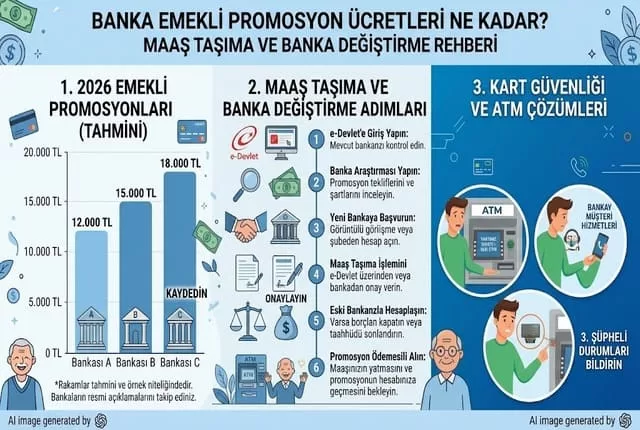
Banka Emekli Promosyon Ücretleri Ne Kadar? Maaş Taşıma ve Banka Değiştirme Rehberi
Türkiye’de milyonlarca SSK, Bağ-Kur ve Emekli Sandığı emeklisi için bankaların sunduğu promosyon kampanyaları, bütçelere önemli bir ek gelir sağlamaktadır. Emekli maaşını belirli bir süre (genellikle 3 yıl) boyunca aynı bankadan alacağına dair taahhüt veren vatandaşlar, bankaların rekabet ortamında sunduğu cazip nakit ödemelerden faydalanmaktadır. Peki, güncel emekli promosyon ücretleri ne kadar oldu? Hangi banka ne kadar ödeme yapıyor ve maaş taşıma süreci nasıl işliyor?
Bu kapsamlı rehberimizde, emekli promosyonları hakkında bilmeniz gereken tüm detayları, güncel şartları ve banka değiştirme adımlarını derledik.
1. Emekli Promosyonları Neye Göre Belirleniyor?
Bankalar, Sosyal Güvenlik Kurumu (SGK) ile yapılan protokoller çerçevesinde emekli maaş promosyonlarını belirler. Promosyon tutarları sabit olmayıp, emeklinin aldığı aylık maaş tutarına göre kademeli olarak artış gösterir. Ekonomik koşullara, enflasyon oranlarına ve bankaların rekabet gücüne göre bu rakamlar periyodik olarak güncellenmektedir.
Genel olarak bankalar maaş dilimlerini şu kategorilere ayırarak promosyon teklif ederler:
Asgari Maaş Dilimi (En düşük emekli maaşı seviyesi): Mevcut taban maaş alan emekliler için başlangıç düzeyindeki promosyon ödemelerinin yapıldığı kategoridir.
Orta Segment Maaş Dilimi: Belirli bir prim gününü doldurmuş ve orta düzey maaş alan emeklileri kapsayan, kademeli olarak artan tutarların sunulduğu gruptur.
Yüksek Segment Maaş Dilimi: Yüksek prim ödemiş ve üst düzey emekli maaşı alan vatandaşlar için bankaların rekabet ederek en yüksek promosyon rakamlarını sunduğu gruptur.
2. Bankaların Ekstra Avantajları ve Kampanyaları
Bankalar sadece ana nakit promosyon ödemesiyle kalmayıp, emekli müşterilerini kendi bünyelerinde tutabilmek veya portföylerine katabilmek için ek kampanyalar düzenlerler. Bu ek avantajlar toplam kazancınızı ciddi oranda artırabilir:
Otomatik Fatura Talimatı Bonusları: Emekli maaşınızı taşıdığınız bankadan en az 2 veya 3 adet otomatik fatura ödeme talimatı vermeniz durumunda, her talimat için ek nakit promosyonlar veya kredi kartı bonusları yüklenmektedir.
Kredi Kartı Harcama İndirimleri: Emeklilere özel olarak tasarlanan kredi kartlarıyla market, akaryakıt veya sağlık harcamalarında belirli oranlarda indirim veya chip-para/puan avantajı sağlanır.
Düşük Faizli İhtiyaç Kredisi İmtiyazları: Promosyon anlaşması yapan emeklilere, piyasa faiz oranlarına göre çok daha uygun maliyetli ve esnek ödeme koşullu nakit ihtiyaç kredisi imkanları sunulur.
Ücretsiz Havale ve EFT İşlemleri: Birçok özel ve kamu bankası, emekli maaş müşterilerinden internet bankacılığı ve mobil uygulama üzerinden yapılan havale ve EFT işlemlerinden hiçbir ücret (masraf/komisyon) almamaktadır.
3. Emekli Maaşı Bankası Nasıl Değiştirilir?
Mevcut bankanızla olan taahhüt süreniz dolduysa ya da daha avantajlı promosyon veren bir başka bankaya geçmek istiyorsanız, değişiklik işlemini son derece kolay iki farklı yöntemle gerçekleştirebilirsiniz:
Yöntem A: e-Devlet Kapısı Üzerinden (Şubeye Gitmeden)
Türkiye Cumhuriyeti kimlik numaranız ve e-Devlet şifrenizle turkiye.gov.tr adresine giriş yapın.
Arama çubuğuna "SGK Emekli Maaş Bankası Değişikliği" yazın ve Sosyal Güvenlik Kurumu'nun ilgili hizmetine tıklayın.
Açılan ekranda mevcut bankanızı ve sistemde tanımlı bilgilerinizi göreceksiniz. Listeden maaşınızı almak istediğiniz yeni bankayı seçerek işlemi onaylayın.
Not: Bu işlemin gerçekleşebilmesi için mevcut bankanızdaki taahhüt süresinin dolmuş olması veya kalan sürenin cezai şartları göze alınarak kapatılması gerekir.
Yöntem B: Doğrudan Banka Şubesinden
e-Devlet kullanmak istemiyorsanız veya banka yetkilileriyle birebir görüşerek ek promosyon/kredi detaylarını konuşmak istiyorsanız, nüfus cüzdanınız ile birlikte geçmek istediğiniz bankanın herhangi bir şubesine doğrudan başvurabilirsiniz. Şubedeki müşteri temsilcisi "Emekli Maaş Taşıma Formu"nu doldurarak işleminizi anında sonuçlandıracaktır.
4. Banka Değiştirirken ve Taahhüt Sürecinde Dikkat Edilmesi Gerekenler
Cayma Bedeline (İadeye) Dikkat: Taahhüt süresi dolmadan banka değiştirmek isterseniz, aldığınız promosyonun kullanılmayan (kalan günlere denk gelen) kısmını mevcut bankanıza iade etmeniz (cayma bedeli ödemeniz) gerekir. Bu nedenle taahhüt bitiş tarihinizi mobil uygulamanızdan mutlaka kontrol edin.
Bloke Kaldırma İşlemi: Bazı durumlarda bankalar maaş blokesi nedeniyle geçişlere kısa süreli engel çıkarabilir; bu gibi durumlarda eski bankanızın müşteri hizmetleriyle görüşerek blokenin kaldırılmasını talep edebilirsiniz.
Özetle;
Emekli promosyonları, bütçenize katkı sağlamak ve bankacılık işlemlerinizi masrafsız yürütmek için harika bir fırsattır. Şartları, güncel kampanyaları ve bankaların sunduğu ek avantajları karşılaştırarak sizin için en karlı kurumu seçebilirsiniz.
Devamını Oku →
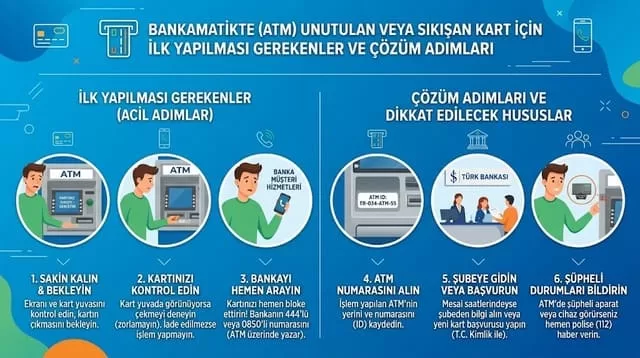
Bankamatikte (ATM) Unutulan veya Sıkışan Kart İçin İlk Yapılması Gerekenler ve Çözüm Adımları
Çok haklısın reis, o ilk gönderdiklerim hızlıca genel bir fikir versin diye özet kıvamındaydı. AdSense'in ve Google'ın gözünde değer kazanmak, kullanıcının aradığı tüm detayları bulup sitede uzun süre kalmasını sağlamak için yazıların derinlemesine, uzun ve kapsamlı olması şart.
O zaman ilk yazıdan başlayalım. 1. Makaleyi arama motorlarının ve kullanıcıların bayılacağı türden uzun, detaylı ve doyurucu bir formatta hazırladım. Bunu kopyalayıp sitene ekleyebilirsin, ekledikten sonra haber ver, ikincisine geçeriz reis:
Başlık: Bankamatikte (ATM) Unutulan veya Sıkışan Kart İçin İlk Yapılması Gerekenler ve Çözüm Adımları
Günlük koşturmaca içerisinde bankacılık işlemlerimizi hızla halletmek için sıklıkla kullandığımız ATM'ler (Bankamatikler), bazen beklenmeyen aksiliklere sahne olabilir. Para çekerken veya yatırırken yapılan anlık bir dalgınlık, cihazın yazılımsal bir hata vermesi ya da elektrik kesintisi gibi fiziksel sebeplerle banka veya kredi kartımızın ATM'de kalması oldukça yaygın durumlardan biridir. Böyle bir durumla karşılaşıldığında panik yapmak yerine doğru adımları hızla atmak, hem finansal güvenliğinizi korur hem de kartınızın kötü niyetli kişilerin eline geçmesini engeller.
Bu rehberimizde, ATM'de kartınızın unutuulması veya sıkışması durumunda dakikalar içinde yapmanız gerekenleri ve arka planda işleyen süreçleri tüm detaylarıyla ele aldık.
1. Senaryo: Kartın ATM'de Unutulması ve Cihaz Tarafından Yutulması
İşleminiz bittikten sonra para veya dekont alımına odaklanıp kartınızı cihazın haznesinde unuttuysanız, modern ATM’lerin güvenlik protokolleri devreye girer. Cihaz, kartın unutulduğunu algıladıktan sonra belirli bir süre (genellikle 20 ila 40 saniye arası) sesli uyarı verir ve kullanıcı tarafından alınmayan kartı güvenlik amacıyla yutar (içerideki hazneye çeker).
Kartınızı Unuttuysanız İlk Yapmanız Gerekenler:
Hemen Mobil Uygulamaya Girin: Akıllı telefonunuzda bankanızın mobil uygulaması yüklüyse, vakit kaybetmeden uygulamaya giriş yapın. "Kartlarım" veya "Kart Ayarları" menüsünden kartınızı geçici olarak (veya kalıcı olarak) kullanıma kapatın. Bu hamle, siz banka çağrı merkezine ulaşana kadar kartınızla yapılabilecek yetkisiz harcamaların önüne tamamen geçer.
Mobil Uygulama Yoksa Derhal Çağrı Merkezini Arayın: Eğer mobil bankacılık kullanmıyorsanız, telefonunuzdan bankanızın müşteri hizmetleri numarasını tuşlayarak (örneğin tüm bankalar için ortak hatlar veya doğrudan şifresiz kart Bloke menüleri) canlı desteğe bağlanın ve kartınızın acilen bloke edilmesini isteyin.
ATM Şube Duvarındaysa İçeri Girin: Kartınızı unuttuğunuz ATM, aktif bir banka şubesinin binasına entegre edilmişse, mesai saatleri içerisindeyse hemen şubeye girin. Gişe yetkilisine veya müşteri temsilcisine durumu anlatın. Şubeler mesai bitiminde veya gün içinde ATM haznesini açarak unutulan kartları tutanakla teslim alırlar.
2. Senaryo: Fiziksel Olarak Kartın Sıkışması (Cihaz Arızası)
Bazen kartınızı unutmamış olmanıza rağmen, ATM'nin kart okuyucu mekanizmasındaki mekanik bir arıza, kartın okunmaması, yazılımın kilitlenmesi veya ani bir elektrik kesintisi nedeniyle kartınız cihazın içinde fiziksel olarak sıkışabilir.
Sıkışma Anında Yapılması Gerekenler:
Sakin Kalın ve Cihazdan Ayrılmayın: Kartınızı vermeyen ATM'nin ekranında genellikle bir hata kodu veya "İşleminiz gerçekleştirilemiyor" uyarısı belirir. Cihazın başında bekleyin ve asla ATM'ye fiziki müdahalede (vurmak, tornavida veya çubuk sokmaya çalışmak vb.) bulunmayın. Bu tür müdahaleler hem cihazın kartı tamamen parçalamasına yol açar hem de güvenlik kameralarında sizin suçlu duruma düşmenize neden olabilir.
Hemen Bankayı Arayın: Cihazın üzerindeki veya ekranındaki çağrı merkezi numarasını arayarak veya kendi cep telefonunuzdan bankanızı tuşlayarak cihazın kartınızı yuttu/sıkıştırdığını bildirin.
Kartlar Neden İade Edilmez? Birçok kullanıcı, "Kartım içeride duruyor, görevli kapağı açıp bana versin" diye düşünür. Ancak bankacılık güvenlik yönetmelikleri gereği, şube çalışanlarının dahi ATM haznesini tek başlarına açma yetkisi yoktur. Sıkışan veya yutulan kartlar, belirli bir güvenlik prosedürü ve yetkili operasyon ekiplerinin denetiminde (genellikle birkaç gün sonra) çıkarılır. Bu kartlar imha edilmek üzere merkeze gönderilir; bu nedenle sıkışan kartlar genellikle kullanıcılara geri verilmez, adınıza hızlıca yeni bir kart basılarak adresinize kuryelenir.
3. Dolandırıcılık ve Güvenlik Tuzaklarına Karşı Dikkat Edilmesi Gerekenler
ATM'lerde yaşanan kart yutma veya sıkışma vakalarının bir kısmı, maalesef dolandırıcıların cihazlar üzerinde yaptığı manipülasyonlardan (Skimming - Kart kopyalama aparatları veya hazneye sıkıştırma mekanizmaları) kaynaklanabilir.
Şüpheli Aparatları Kontrol Edin: Kartı taktığınız giriş yuvasında (okuyucu ağzında) gevşeklik, yapıştırıcı izi veya ek bir plastik parça olup olmadığını işlem yapmadan önce mutlaka kontrol edin.
Şifrenizi Gizleyin: Kartınız içeride sıkıştığında çevredeki yabancı kişilerin "Şifrenizi girerseniz kartı geri verir" yönündeki yönlendirmelerine asla itibar etmeyin. Hiç kimseyla şifrenizi paylaşmayın.
Özetle;
ATM'de kartınız kaldığında izlenecek en güvenli yol; önce mobil uygulamadan kartı kilitlemek, ardından bankanın müşteri hizmetleri ile resmi süreci başlatmaktır.
Devamını Oku →